
easypaisa – a digital bank
- Beoordeling
- 4,6
- Downloads
- 100.00M
- Leeftijdsclassificatie
- PEGI 3
easypaisa – a digital bank - Screenshots
easypaisa – a digital bank - Beschrijving
- Appnaam
- easypaisa – a digital bank
- Pakketnaam
- pk.com.telenor.phoenix
- Ontwikkelaar
- Easypaisa Bank Limited
- Categorie
- Financiën
- Laatst bijgewerkt
- 20 mei 2016
- Versie
- 2.10.7
Analyse door TrendiApps
Wie een digitale bankapp zoekt voor dagelijkse geldzaken, wil meestal niet alleen snel betalen. Je wilt ook weten welke keuzes je zelf houdt, wanneer je account extra controle vraagt en hoe zorgvuldig je met gevoelige financiële gegevens moet omgaan. Ik heb easypaisa daarom bekeken als praktische financiële app, niet als een gewone betaalapp. Mijn indruk is positief voor mensen die betalingen, sparen en andere geldhandelingen op één plek willen proberen, maar ik zou de app niet blind gebruiken zonder eerst de instellingen, bevestigingsschermen en privacykeuzes rustig door te nemen.
De app wordt ontwikkeld door Easypaisa Bank Limited en is gratis te installeren. In de financiële categorie heeft hij een gemiddelde beoordeling van 4,6 uit ongeveer 4,3 miljoen beoordelingen, terwijl het aantal installaties boven de 100 miljoen ligt. Dat brede gebruik maakt de app interessant, maar populariteit is voor mij geen vervanging voor persoonlijke controle. Bij een bankapp blijft de belangrijkste vraag: begrijp ik wat ik bevestig en kan ik mijn account voldoende zelf beheren?
Een digitale bank voor dagelijkse geldhandelingen
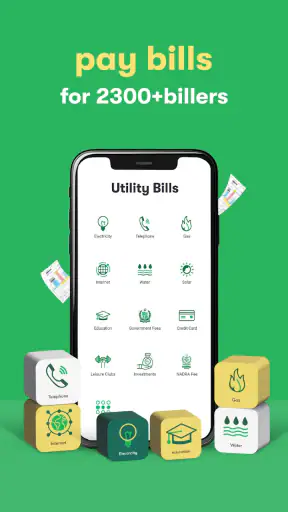
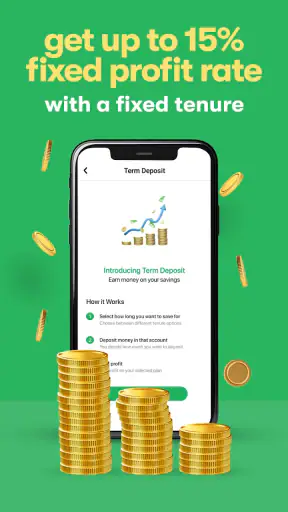
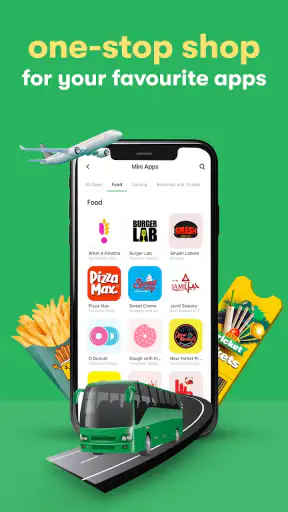
De kern van easypaisa is eenvoudig te begrijpen: je gebruikt één mobiele omgeving om je geld te beheren, betalingen te doen en mogelijkheden rond investeren, sparen en verdienen te bekijken. Dat klinkt breed, en precies daarin zit de aantrekkingskracht. In plaats van verschillende losse apps voor betalen, sparen en financiële acties, krijg je een centrale plek waar je door die onderdelen kunt navigeren.
Gidsen en nieuws over easypaisa – a digital bank
In mijn gebruikservaring voelt zo’n samenvoeging vooral handig op momenten waarop snelheid belangrijk is. Denk aan een betaling die je onderweg wilt afronden, een bedrag dat je apart wilt zetten of een financiële optie die je eerst wilt bekijken voordat je beslist. Je hoeft dan niet telkens tussen allerlei diensten te wisselen. Tegelijk betekent een brede app ook dat je alert moet blijven: een scherm voor een gewone betaling vraagt een andere mate van aandacht dan een scherm over sparen of investeren.
De leeftijdsclassificatie is PEGI 3, en de app verscheen op 20 mei 2016. De huidige versie is 2.10.7 en installatie vereist minimaal Android 8.0. Die combinatie laat zien dat easypaisa niet nieuw is en ook op een niet al te recente Android-versie kan draaien. Voor iPhone-gebruikers zou ik vóór installatie wel altijd de actuele systeemvereisten in de eigen winkel controleren, omdat compatibiliteit per platform kan verschillen.
Een realistisch dagelijks scenario is een gebruiker die aan het begin van de dag een betaling moet regelen, later wil controleren of het bedrag correct is verwerkt en ’s avonds een deel van het beschikbare geld wil reserveren. In zo’n routine werkt een centrale financiële app prettiger dan losse hulpmiddelen. Mijn advies is om zulke handelingen niet gehaast te combineren. Rond eerst één betaling af, controleer de details en ga pas daarna naar sparen of andere financiële onderdelen.
Wat ik prettig vind aan de brede aanpak
De grootste kracht is dat easypaisa niet uitsluitend als betaalvenster aanvoelt. De app probeert meerdere financiële behoeften in dezelfde omgeving te plaatsen. Voor iemand die zijn geldzaken vanaf de telefoon wil regelen, verlaagt dat de drempel om regelmatig te controleren wat er gebeurt. Je kunt een app openen met een concreet doel en daarna zien welke andere opties relevant zijn.
Verhalen die je misschien leuk vindt
Google Earth getest wanneer de wereldkaart hapert
Waarom Mi Music juist wint door niets op te dringen
Pokémon GO maakt van wandelen een nieuwe spelroutine
Open Chat maakt AI alledaags en afhankelijk
Pizza Ready! getest op storingen: verslavend spelen, matig herstellen
Car Race maakt van elke vrije minuut een spannende race
Dat werkt vooral goed voor mensen die nog geen vaste digitale routine hebben. Een aparte betaalapp, spaarapp en investeringsapp kunnen samen verwarrend worden. Eén herkenbare omgeving maakt het eenvoudiger om te beginnen. Ik zou de app daarom eerder aanraden aan iemand die overzicht zoekt dan aan een ervaren gebruiker die voor elk financieel onderdeel de meest gespecialiseerde dienst wil gebruiken.
De keerzijde is dat een brede menustructuur ook afleiding kan geven. Wie alleen een bedrag wil versturen, kan gemakkelijk andere opties tegenkomen die meer uitleg en aandacht verdienen. Mijn concrete tip is om de app te benaderen met een vooraf bepaald doel. Open je hem om een betaling te doen, blijf dan bij de betaalstroom en bewaar verkenning van sparen of investeren voor een rustiger moment.
Controle begint vóór de eerste transactie
Bij financiële apps let ik niet alleen op wat er mogelijk is, maar vooral op de momenten waarop ik zelf iets moet bevestigen. Een goede gewoonte is om vóór afronding de ontvanger, het bedrag en de gekozen dienst opnieuw te lezen. Dat klinkt vanzelfsprekend, maar juist de snelheid van mobiel bankieren maakt een korte controle waardevol.
Ik zou ook niet meteen alle onderdelen van easypaisa activeren. Begin met de functie waarvoor je de app hebt geïnstalleerd en kijk daarna welke accountinstellingen en bevestigingskeuzes zichtbaar zijn. Zo houd je beter bij welke financiële handelingen je gebruikt en welke je alleen hebt bekeken. Mijn belangrijkste advies: bevestig nooit een financiële actie op basis van alleen de grote knop; lees ook de samenvatting erboven.
Wanneer een app meerdere geldproducten samenbrengt, is het bovendien verstandig om onderscheid te maken tussen een gewone betaling, geld opzijzetten en een potentiële investering. Die acties hebben niet dezelfde bedoeling en vragen niet dezelfde beslissing. easypaisa kan die onderwerpen in één omgeving aanbieden, maar de verantwoordelijkheid om het verschil te begrijpen blijft bij jou.
Gevoelige momenten vragen extra aandacht
Een financiële app verwerkt per definitie handelingen die ik als gevoelig beschouw. Daarom zou ik installatie, registratie, inloggen en iedere belangrijke bevestiging behandelen als momenten waarop ik mijn omgeving controleer. Gebruik de app niet achteloos op een gedeeld toestel en laat je account niet openstaan wanneer anderen toegang tot de telefoon hebben.
Ook meldingen verdienen aandacht. Een melding kan handig zijn om een actie snel op te merken, maar op een vergrendeld scherm kan financiële informatie zichtbaar worden voor iemand die je telefoon in handen heeft. Ik zou daarom de meldingsweergave van mijn toestel nalopen en alleen de informatie laten verschijnen waarmee ik me prettig voel. Dat is geen ingewikkelde financiële instelling, maar wel een praktische manier om meer regie te houden.
Hetzelfde geldt voor toestemmingen en accountgegevens tijdens het instellen. Ik controleer graag welke toegang de app vraagt en of die toegang logisch is voor de handeling die ik wil uitvoeren. Wanneer een keuze niet duidelijk voelt, neem ik liever een pauze dan dat ik zonder lezen doorga. De app kan handig zijn, maar gemak mag nooit betekenen dat je privacy- of beveiligingskeuzes overslaat.
Bij een nieuwe telefoon of een opnieuw geïnstalleerde app zou ik extra zorgvuldig werken. Eerst controleer ik of ik de officiële appomgeving gebruik, daarna kijk ik of de accountgegevens correct zijn en pas dan begin ik met financiële handelingen. Ik zou ook niet proberen een probleem op te lossen door meerdere keren snel achter elkaar te bevestigen. Bij twijfel is het veiliger om eerst de status van de actie te controleren, zodat je niet per ongeluk iets dubbel uitvoert.
Privacy en zichtbare gebruikerskeuzes
Mijn beoordeling van vertrouwen blijft bewust praktisch. Ik kijk naar de keuzes die op het scherm zichtbaar zijn: kan ik begrijpen wat ik activeer, krijg ik een duidelijke samenvatting en kan ik stoppen voordat een handeling definitief wordt? Dat zijn voor mij belangrijkere signalen dan een gelikte interface of een groot aantal gebruikers.
Ik zou tijdens het gebruik letten op de manier waarop easypaisa toestemming, accountbeveiliging en financiële bevestiging presenteert. Lees teksten die bij registratie of een nieuwe dienst verschijnen en maak schermafbeeldingen alleen wanneer daar geen gevoelige gegevens op staan. Bewaar geen wachtwoorden, codes of volledige financiële details in notities die gemakkelijk toegankelijk zijn.
Een nuttige werkwijze is om eerst een kleine, overzichtelijke handeling te doen en daarna te controleren hoe de app de status toont. Zo leer je de bevestigingsstappen kennen zonder meteen een ingewikkelde financiële keuze te maken. Deze aanpak geeft je meer inzicht in de gebruikerscontrole en voorkomt dat je een nieuwe functie alleen op basis van nieuwsgierigheid activeert.
Voor mensen die zeer terughoudend zijn met digitale financiële diensten kan een traditionele bankomgeving beter passen. Een fysieke locatie of uitgebreider desktopproces kan rustiger aanvoelen wanneer je veel uitleg nodig hebt. easypaisa is vooral geschikt voor iemand die mobiel gemak waardeert en bereid is zelf de schermen, keuzes en accountbeveiliging zorgvuldig te volgen.
Waar de app minder goed past
Ik zou easypaisa niet als eerste keuze aanraden aan iemand die uitsluitend een minimalistische betaalapp wil. De extra onderdelen rond sparen, investeren en verdienen kunnen interessant zijn, maar ze maken de omgeving ook breder dan strikt noodzakelijk. Als je alleen een eenvoudige manier zoekt om één soort betaling te regelen, kan een gespecialiseerde oplossing overzichtelijker voelen.
Ook voor gebruikers die uitgebreide financiële analyse verwachten, kan een brede mobiele bankapp minder passend zijn dan een dienst die volledig rond budgettering, rapportages of beleggingen is gebouwd. De aanwezigheid van financiële opties betekent niet automatisch dat de app jouw volledige persoonlijke administratie vervangt. Ik zou easypaisa gebruiken als praktisch hulpmiddel voor dagelijkse acties, niet als enige bron voor langetermijnplanning.
Een andere grens ligt bij aandacht. Als je vaak onderweg, gehaast of op een gedeeld apparaat financiële handelingen uitvoert, is de kans groter dat je een bevestiging te snel doorloopt. In dat geval zou ik de app alleen gebruiken wanneer ik rustig kan controleren wat er op het scherm staat. De snelheid is dan een voordeel, maar alleen als je die snelheid zelf beheerst.
Hoe easypaisa zich verhoudt tot gewone alternatieven
Vergeleken met een traditionele bankapp valt vooral de combinatie van dagelijkse betalingen en bredere financiële opties op. Een gewone bankapp kan voor bestaande rekeninghouders vertrouwder zijn, zeker wanneer zij al hun rekeningen, afschriften en bankcontacten daar hebben. easypaisa spreekt mij meer aan als mobiele financiële omgeving waarin verschillende soorten geldhandelingen dicht bij elkaar staan.
Vergeleken met een losse betaalwallet biedt de app volgens zijn opzet meer dan alleen afrekenen. Dat kan tijd besparen, maar het vraagt ook meer selectiviteit. Een wallet met één duidelijke functie heeft minder kans dat je tijdens een snelle betaling in een ander financieel onderdeel belandt. easypaisa is dus sterker voor breed dagelijks gebruik, terwijl een smallere app beter kan zijn wanneer eenvoud je hoogste prioriteit is.
Vergeleken met gespecialiseerde spaar- of investeringsdiensten zou ik easypaisa vooral kiezen voor toegankelijkheid en samenhang. Wie diepgaande hulpmiddelen, uitgebreide analyses of een specifieke strategie zoekt, doet er verstandig aan de gespecialiseerde alternatieven afzonderlijk te beoordelen. Ik vind de brede aanpak handig als startpunt, maar niet automatisch de beste oplossing voor iedere financiële doelstelling.
Praktische aanpak voor veilig dagelijks gebruik
Mijn eigen routine zou er als volgt uitzien: ik houd de app en het besturingssysteem bijgewerkt, controleer account- en meldingsinstellingen en voer financiële acties alleen uit op een toestel dat ik vertrouw. Voor iedere betaling lees ik de kerngegevens opnieuw. Voor sparen, investeren of verdienen neem ik meer tijd en behandel ik de informatie niet als een automatische aanbeveling.
Ik zou daarnaast een eenvoudige persoonlijke administratie bijhouden. Niet omdat de app onbruikbaar is zonder extra notities, maar omdat een eigen overzicht helpt om te zien welke bedragen je verwachtte en welke acties werkelijk zijn uitgevoerd. Dat is vooral nuttig wanneer je meerdere soorten transacties in dezelfde app gebruikt.
Een minder voor de hand liggende tip is om de app niet alleen te testen wanneer alles dringend is. Open de verschillende onderdelen op een rustig moment, zonder een betaling te willen afronden. Zo ontdek je waar accountinstellingen, bevestigingen en financiële keuzes staan voordat je ze onder tijdsdruk nodig hebt. Dat maakt de app niet alleen makkelijker, maar geeft je ook een beter gevoel voor je eigen controle.
Let ten slotte op het verschil tussen informatie bekijken en iets activeren. Een optie openen is niet hetzelfde als ermee instemmen, maar ik lees altijd de laatste stap voordat ik verderga. Vooral bij financiële producten vind ik het verstandig om voorwaarden en gevolgen eerst te begrijpen. Als een scherm mij te snel naar bevestiging leidt, stop ik liever en kom ik later terug.
Mijn eindoordeel voor verschillende gebruikers
Na mijn beoordeling zie ik easypaisa als een veelzijdige financiële app voor mensen die hun dagelijkse geldzaken mobiel willen regelen en daarnaast sparen, investeren of andere financiële mogelijkheden in dezelfde omgeving willen verkennen. De gratis toegang, brede verspreiding en ondersteuning vanaf Android 8.0 maken de instap laag. De gemiddelde beoordeling van 4,6 en de grote gebruikersbasis zijn geruststellend als teken van brede belangstelling, maar ik zou mijn beslissing nog steeds baseren op mijn eigen behoeften en op de manier waarop ik accountcontrole ervaar.
Ik vind de app het sterkst wanneer je één mobiele plek zoekt voor meerdere geldhandelingen en bereid bent iedere bevestiging bewust te lezen. De belangrijkste zwakte is juist dezelfde breedte: wie alleen een uiterst eenvoudige betaalervaring wil, kan de extra financiële onderdelen als ruis ervaren. Voor iemand die maximale begeleiding, diepgaande analyse of een traditionele persoonlijke service verwacht, is een andere financiële oplossing mogelijk beter.
Mijn aanbeveling aan een vriend zou daarom genuanceerd zijn: probeer easypaisa als je mobiel gemak en meerdere financiële functies belangrijk vindt, maar begin klein, controleer je instellingen en behandel iedere nieuwe dienst als een afzonderlijke beslissing. De app is het meest overtuigend wanneer hij jouw keuzes ondersteunt, niet wanneer je hem zonder aandacht alles laat bepalen. Dat maakt hem voor mij een bruikbaar hulpmiddel voor dagelijkse financiën, zolang je gemak combineert met een gezonde dosis controle.
Veelgestelde vragen over easypaisa – a digital bank
Wat is easypaisa en waarvoor kan ik de app gebruiken?
easypaisa is een digitale financiële dienst waarmee gebruikers onder andere geld kunnen versturen en ontvangen, mobiele beltegoeden kunnen opwaarderen, rekeningen kunnen betalen en bepaalde financiële transacties via hun smartphone kunnen uitvoeren. De beschikbare functies kunnen per land, accounttype en regelgeving verschillen. Controleer daarom tijdens de registratie welke diensten daadwerkelijk voor jouw locatie beschikbaar zijn.
Hoe maak ik een easypaisa-account aan en welke gegevens zijn nodig?
Voor het aanmaken van een easypaisa-account heb je doorgaans een geldig mobiel telefoonnummer en persoonlijke identificatiegegevens nodig. Afhankelijk van de lokale regels kan de app om aanvullende verificatie vragen, zoals een identiteitsdocument, persoonlijke informatie of een sms-code. Gebruik uitsluitend je eigen gegevens en controleer zorgvuldig of de officiële app uit de juiste appwinkel wordt geïnstalleerd.
Is easypaisa veilig voor online betalingen en geldtransfers?
easypaisa gebruikt beveiligingsmaatregelen zoals mobiele verificatie, pincodes en accountcontroles om transacties te beschermen. Toch blijft je eigen gedrag belangrijk: deel nooit je pincode, verificatiecodes of inloggegevens met anderen, ook niet met iemand die beweert van de klantenservice te zijn. Controleer bovendien altijd de ontvanger en het bedrag voordat je een betaling definitief bevestigt.
Zijn er kosten verbonden aan het gebruik van easypaisa?
Sommige functies binnen easypaisa kunnen gratis zijn, terwijl voor bepaalde geldtransfers, opnames, betalingen, kaartdiensten of andere transacties kosten kunnen gelden. De tarieven kunnen bovendien wijzigen en verschillen per type transactie, kanaal en gebruikersaccount. Bekijk daarom vóór elke bevestiging het getoonde bedrag, inclusief eventuele servicekosten, en raadpleeg de actuele tariefinformatie in de app.
Wat moet ik doen als een transactie mislukt of mijn account problemen heeft?
Wanneer een betaling of geldtransfer mislukt, controleer je eerst je internetverbinding, saldo, transactielimieten en de gegevens van de ontvanger. Maak niet meteen opnieuw geld over als het bedrag al is afgeschreven; noteer in plaats daarvan het transactienummer en controleer de status in de app. Neem bij aanhoudende problemen contact op met de officiële ondersteuning en deel geen vertrouwelijke beveiligingscodes.
Voordelen
- Snel geld overmaken naar andere Easypaisa-gebruikers.
- Rekeningen en mobiele beltegoeden direct betalen in de app.
- Ondersteunt QR-betalingen bij aangesloten winkels.
- Handige transactiemeldingen helpen je betalingen te volgen.
- Beschikbaar zonder traditionele bankrekening.]
- contras:[
- Niet alle functies zijn buiten Pakistan beschikbaar.
- Voor sommige diensten kunnen extra transactiekosten gelden.
- Een stabiele internetverbinding is vaak noodzakelijk.
- Accountverificatie kan tijd kosten en persoonlijke gegevens vereisen.
- De klantenservice is niet altijd direct bereikbaar.
Nadelen
- Niet alle functies zijn buiten Pakistan beschikbaar.
- Voor sommige diensten kunnen extra transactiekosten gelden.
- Een stabiele internetverbinding is vaak noodzakelijk.
- Accountverificatie kan tijd kosten en persoonlijke gegevens vereisen.
- De klantenservice is niet altijd direct bereikbaar.


